
経営者は、いつ見立てを変えるのか ―― ベイズの定理から考えたこと
一度つくった見立てを、いつ見直すのか
経営者は、決める仕事をしています。
新規事業を始めるか。人を採用するか。価格を上げるか。撤退するか。もう少し続けるか。日々、大小さまざまな判断を重ねています。
では、少し違う問いを置いてみたいと思います。
一度つくった見立てを、私たちはどのタイミングで見直しているでしょうか。
「一度決めたことは、簡単に変えないほうがいい」
そう考える場面もあります。経営者が朝令暮改を繰り返せば現場は振り回されますし、少しうまくいかなかっただけで方針を変えていては、積み上がるものも積み上がりません。
一方で、状況が変わり、新しい事実が見えているのに、最初の見立てをそのまま握り続けることにも危うさがあります。
私は以前から、確率や統計を折に触れて学びなおしています。なかなか大きな進歩はありませんが、なぜかこの分野は面白く、何度も戻ってきます。
もちろん専門家ではありませんし、まだ理解の途中にいる立場です。
そのなかで、興味を惹かれた考え方の一つに「ベイズの定理」があります。
実際には数式を使って扱う理論ですが、経営という視点から眺めると、私にはとても身近に思えました。
「いま持っている情報で一度見立てをつくり、新しい情報が入れば、その見立てを更新していく」
ごく簡単に言えば、そのような考え方です。
新しい事実が増えても、見立ては同じままでよいのか
たとえば、新しい事業を始めるとします。
市場を調べ、顧客にも話を聞き、社内でも議論した。その結果、
「これはかなりいけそうだ」
と判断したとしましょう。
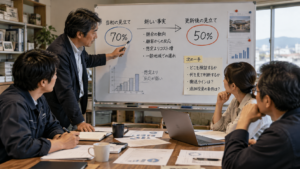
便宜上、その見立てを「成功する可能性は70%くらい」と表してみます。
実際の経営会議で70%を厳密に算出する必要はありません。数字を使うのは、自分たちがどの程度の確信を持っているのかを見えるようにするためです。
事業を始める前から100%分かっていることなど、ほとんどありません。それでも経営では、限られた情報のなかで見立てをつくり、前へ進まなければならない場面があります。
だからこそ、まずは自分たちなりの見立てを持つことが大切です。
市場をどう見ているのか。顧客は何を求めていると考えるのか。自社に勝てる可能性はあるのか。
そこが曖昧なまま、「やってみなければ分からない」で始めてしまえば、後になって何を検証すればよいのかさえ見えにくくなります。
実際に事業を始めると、それまで見えていなかった事実が出てきます。
営業からは「話は聞いてもらえるけれど商談にならない」という報告が上がる。想定していた顧客層からの反応は弱い一方で、狙っていなかった別の業界から問い合わせが来る。価格が問題だと思っていたら、実際には別の機能が購入の障害だった。
事業を始める前には見えなかった情報です。
最初に70%くらいだと思っていた成功可能性は、これらの事実が見えてきたいまも同じでしょうか。
上がっているかもしれませんし、下がっているかもしれない。ほとんど変わらないこともあるでしょう。
大切なのは、数字を動かすことではありません。
新しい事実を受け取ったときに、最初の見立てを一度問い直しているか。
私は、ベイズの考え方に触れたとき、これは経営者が日々行っている判断にも通じるのではないかと感じました。
新しい情報が入ったからといって、すぐに結論を変える必要はありません。その情報が、これまで置いていた前提をどこまで揺らすものなのかを考える。
事業を始める前に、すべてを見通すことはできません。しかし、始めた後に得られた事実を無視して、始める前の見立てを守り続けるのも違います。
そして、もう一つだけ注意したいことがあります。
その情報が事実であることと、判断に必要な全体像を表していることは、同じではありません。
その情報が全体のどこを見ているものなのか。この視点も残しておきたいところです。
経営会議で、何を確かめるのか
では、得られた情報を経営会議でどう扱うか。
たとえば、
「新規事業Aを続けるべきか」
と聞けば、事業責任者は「続けるべきです」と言い、営業責任者は「難しいと思います」と答えるかもしれません。
結論そのものが前に出ると、それぞれが何を見てそう考えているのかが見えにくくなります。
そこで問いを少し変えます。
「現時点で、この事業が3年以内に黒字化する可能性を、何%くらいと見ていますか」
仮に社長が70%、事業責任者が80%、営業責任者が30%と答えたとします。
同じ事業を見ているのに、なぜここまで違うのでしょうか。どの情報を重く見て、何をそれほど重要ではないと考えているのか。
さらに、もう一つ聞いてみます。
「何が起きたら、その確率は変わりますか」
80%だと考えている事業責任者には、
「どんな事実が出たら50%まで下がりますか」
30%だと見ている営業責任者には、
「何が確認できたら60%まで上がりますか」
と聞く。
すると、その人がどこを見て判断しているのかが見えやすくなります。
商談から受注までの期間なのか。想定顧客からの反応なのか。必要な人員やオペレーション負荷なのか。想定した採算を下回らないことなのか。
「何となくいける」「どうも難しい」という感覚が、少しずつ検証できる形に変わっていきます。
そして一か月後、三か月後に、もう一度見立てを確かめる。
80%が60%になったなら、何を見て変わったのか。30%が50%になったなら、どんな事実が確認されたのか。
そうやって、いま得られている事実をもとに、この事業を次にどう動かすのかを考える。
続けるのか。やり方や狙う顧客を変えるのか。投資を増やすのか。それとも撤退するのか。
撤退もまた、経営を前へ進めるための判断になり得ます。
見立ては、動いたあとに磨かれていく
経営では、最初から正解が分かっていることのほうが少ないものです。
市場に出してみなければ分からないことがある。採用して一緒に働かなければ見えないことも、新しい制度を運用して初めて気づく問題もあります。
だからといって、最初の見立てが雑でよいわけではありません。
できる限り調べ、考え、その時点で妥当だと思える見立てをつくる。そのうえで動き、現実から返ってきた情報を受け取り、必要ならまた見直す。
経営判断の質は、最初の見立ての精度だけで決まるものではありません。新しい事実を受け取りながら、その見立てをどれだけ適切に更新できるか。そこにも、経営者や組織の判断力は表れます。
ベイズの定理は、経営の答えを教えてくれるものではありません。
私にはむしろ、答えを固定しすぎないための考え方のように見えています。
もし次の経営会議で判断が割れるテーマがあれば、こんな問いを置いてみてもよいかもしれません。
「現時点では、成功する可能性を何%くらいと見ていますか」
そして、もう一つ。
「何が起きたら、その数字は変わりますか」
正確な確率を出すことが目的ではありません。
自分たちは何を根拠に見立てをつくり、どんな事実が加われば、それを見直すのか。
そこが言葉になるだけでも、経営会議は「意見をぶつけ合う場」から、「次の判断に必要な事実を確かめる場」へ少し近づいていくのではないでしょうか。
青木 永一
著者プロフィール
青木 永一|ベルロジック株式会社 代表取締役
経営学修士(MBA)。事業者向け金融の実務経験をもとに、
中小企業の経営改善、事業再生、管理会計導入、組織づくりを支援。
財務・法務の視点を活かし、経営者の意思決定を支える。
