
その経験は、どこまで他の現場でも通用するのか
その経験は、どこまで他の現場でも通用するのか
経営者と話していると、「これまで、このやり方でうまくいってきた」といった言葉を聞くことがあります。
長く会社を続け、難しい局面を乗り越えてきた経験には重みがあります。責任を負いながら身につけた感覚を、机上で学んだ知識より信頼したくなるのも自然でしょう。
ただ、その経験は、どのような条件の上で成り立っていたのでしょうか。
経験を重ねた経営者は、明確に言葉にしていなくても、自分なりの見立てや判断の型を持っていることがあります。
「この取引先なら大丈夫だろう」
「以前と同じ方法で利益を出せる」
「担当者との関係が続いているうちは問題ない」
いずれも、何の根拠もない思いつきではないでしょう。それまで実際にうまくいった経験があり、本人なりの理由もあるはずです。
一方で、その判断がどの条件で通用し、何が変われば成り立たなくなるのかまでは、整理されていない場合があります。
経験は事実ですが、法則とは限りません。
経験が間違ったのではなく、前提が変わっていた
金融業に携わっていた頃、ノベルティを扱う企業の経営が悪化していく過程を見たことがあります。ここでは、その経営者をK氏とします。
K氏の会社は、中国企業へ商品の製造を委託し、国内の大手企業からまとまった発注を受けていました。長年の取引実績があり、受注金額だけを見れば、事業は順調に続いているように映ります。
しかし、製造を取り巻く条件は変わり始めていました。
中国側の人件費や取引環境が変化し、試作品の段階でも、以前とは異なる不利な条件が表れていました。そこへ円安が重なり、仕入れ価格が上昇します。
さらに、商品の製造に使う金型代は日本側が負担していたものの、金型そのものを保管し、使用していたのは中国側の企業でした。
K氏側からすれば、費用を負担している以上、「自社の金型だ」という認識になるのも無理はありません。ただ、金型代を負担していることと、その金型を必要に応じて自由に移せることは、別の問題です。
製造先を変えようとすれば、金型の返還や移送に加え、新たな製造先では再調整が必要になる場合もあります。
中国側の企業には価格や取引条件を見直す余地がある一方、K氏の会社は、金型や製造を相手に依存していたため、不利な条件を示されても簡単には別の製造先へ移れませんでした。
そのような状況でも、国内大手からの受注は続いていました。担当者との関係も切れていないため、変化は感じつつも、事業の前提が崩れているようには見えにくかったのだと思います。
しかし、受注金額が大きくても、仕入れ価格が上がり、利益率が下がれば、会社に残るお金は減っていきます。
K氏が積み重ねてきた経験そのものが、最初から間違っていたわけではありません。中国で製造すること、長く付き合った相手を信頼すること、大手企業からの受注を重視することには、それまでの条件下で一定の合理性がありました。
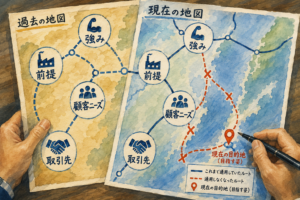
変わっていたのは経験ではなく、その経験を成立させていた前提でした。
目の前の問題と、本当の原因は同じとは限らない
採算が悪化すると、会社には資金不足という分かりやすい問題が現れます。
K氏も資金調達によって時間をつなぎ、その間に状況が戻ることを期待していたのかもしれません。
借入によって時間を確保すること自体が、誤りだとは思いません。その時間の中で、価格改定や仕入れ先の変更、採算の改善ができるのであれば、資金調達には意味があります。
一方、仕事を受けるほど利益率が下がり、取引構造も変えられない状態では、資金を追加したところで、事業が抱える問題そのものは残ります。資金不足は目の前に現れた症状であって、そこに至った理由は別にあるかもしれないからです。
この切り分けができなければ、事業の問題を資金調達で覆い続けることになります。過去に資金難を乗り越えた経験があったとしても、今回も同じ方法で戻せるとは限らないのです。
理論は、現場に正解を与えるものではない
こうした事例を振り返ると、管理会計や損益分岐点、リスク分析の考え方を知っていれば、違った判断ができたのではないかと思うことがあります。
もちろん、知識があれば倒産を確実に避けられた、とまでは言えません。
損益分岐点を計算しても、金型をすぐに取り戻せるわけではなく、交渉の理論を知っていても、代わりの仕入れ先がなければ強い条件は提示できません。中小企業では、資金、人員、時間、取引先の選択肢が限られ、理論をそのまま実行できない場面もあります。
それでも、知識によって見えるものは増えます。
管理会計を知れば、受注額だけでなく、粗利益率や固定費を回収するために必要な売上へ目が向きます。リスク分析の視点があれば、為替や仕入れ価格を一つの予測に置かず、複数の変動幅で考えられるでしょう。
交渉について学べば、相手の態度だけでなく、自社と相手がそれぞれどれだけの選択肢を持っているのかも判断材料になります。
理論を知るとは、判断に加える観点を増やすことです。
知識によって、問題が簡単になるとは限りません。むしろ、それまで一つに見えていた問題が、採算、資金、取引構造、交渉力、外部環境へと分かれて見えるようになります。
一見すると、問題が複雑になったように感じるかもしれません。しかし、問題を分けて捉えられれば、すぐに変えられることと、時間をかけなければ動かせないことも見極めやすくなります。
経験を確かめるために、理論を使う
経験と理論のどちらが優れているかを争っても、経営判断の精度は上がりません。
経験には、現場でしか分からない人間関係、感情、時間、取引上の制約が含まれています。理論には、一つの経験から少し距離を取り、その判断が成り立つ条件を整理する役割があります。
経験を理論によって確かめ、理論を現場の条件に照らして修正する。その往復によって判断が必ず正しくなるわけではありませんが、一つの成功体験や目立つ数字だけで決めるより、見落としは減らせるはずです。
次に「これまで、このやり方でうまくいってきた」と感じたときには、次の三つを自分に問いかけてみてはどうでしょうか。
その判断は、どの経験に基づいているのか。
その経験が成立した当時と今では、何が変わっているのか。
そして、その判断が誤りだとすれば、どの数字や事実に表れるのか。
すべてを知ってから経営判断を下すことはできません。
だからこそ、知らないことを、知っているつもりで断定しない。
自分の経験を信じながら、その経験が通用する範囲を確かめ続ける。その積み重ねが、次の判断を少しでも確かなものにしていくのだと思います。
青木 永一
著者プロフィール
青木 永一|ベルロジック株式会社 代表取締役
経営学修士(MBA)。事業者向け金融の実務経験をもとに、
中小企業の経営改善、事業再生、管理会計導入、組織づくりを支援。
財務・法務の視点を活かし、経営者の意思決定を支える。
